Neste artigo
O Tribunal de Contas da União calculou em 28 de outubro de 2026 a alíquota de referência da CBS para 2027 em 11,3%. O Senado fixa o número por resolução até 15 de dezembro. Se mantiver 11,3%, a CBS cobrada em 2027 será de 11,2%, mais 0,1% de IBS.
De onde vem o número
A LC 214/2025 (art. 349, § 1º) dá ao TCU o cálculo e ao Senado a decisão. A alíquota de referência é o percentual de CBS que arrecada o mesmo que os tributos federais que ela substitui.
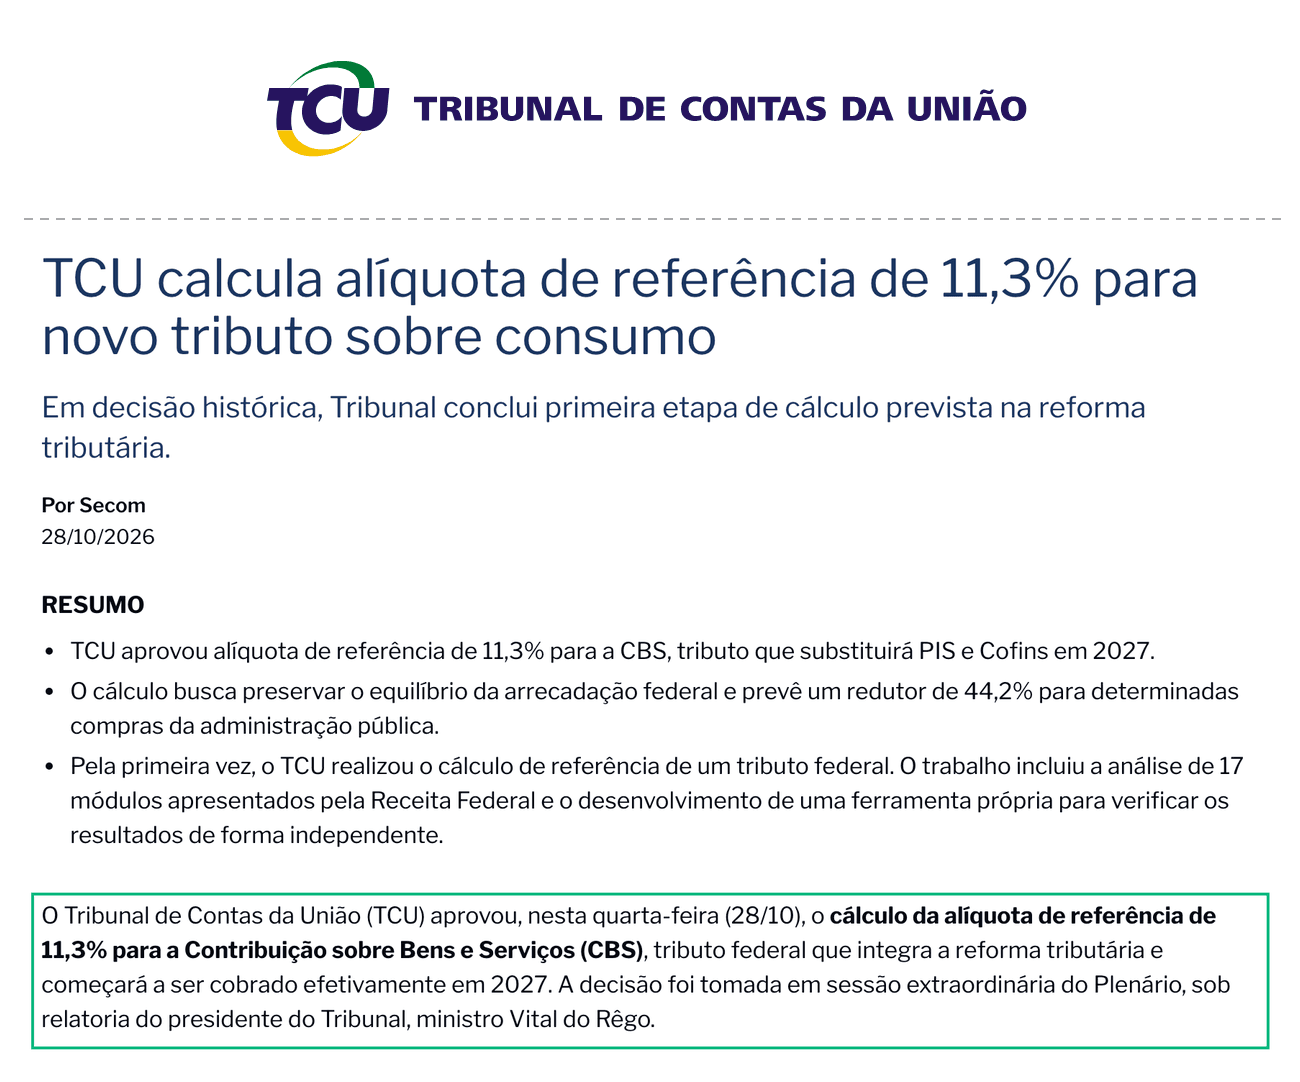
Documento oficial: notícia do TCU de 28/10/2026.
O próprio TCU avisa que "a alíquota de 11,3% é uma referência e não corresponde, necessariamente, ao percentual que será efetivamente cobrado dos contribuintes".
Por que a nota de 2027 terá 11,2%, e não 11,3%
O Senado decide até 15 de dezembro, prazo que o art. 353, § 2º, da LC 214 esticou em 45 dias neste ciclo. O acórdão chegou ao Senado em 10 de novembro, e o relator, Eduardo Braga, disse que todos foram "pegos de surpresa" (Agência Senado, 03/11). O número pode mudar.
A lei tira 0,1 ponto. O art. 347 da LC 214 manda cobrar em 2027 e 2028 a alíquota fixada "reduzida em 0,1 (um décimo) ponto percentual", regra que já estava no art. 127 do ADCT. Com 11,3%, sobra 11,2%. O IBS desses dois anos é fixo: 0,05% estadual e 0,05% municipal (art. 344). Somados, 11,3% sobre o valor da operação, já que IBS e CBS não entram na própria base (art. 12, § 2º, I).
Sem resolução até 22 de dezembro, vale o cálculo do TCU até a fixação, respeitada a regra que impede aumento no mesmo ano (art. 349, § 2º). Como fica um número maior fixado tarde é ponto para o contador.
Simulação: quanto muda no preço de um serviço
Simulação, não previsão: serviço de R$ 5.000 antes dos tributos novos, sem redução de alíquota, Senado mantendo 11,3%. O ISS fica fora porque só começa a cair em 2029 (ADCT, art. 128). PIS e Cofins de hoje: 0,65% e 3% no Presumido (Lei 9.715, Lei 9.718); 1,65% e 7,6%, com crédito, no Real (Lei 10.637, Lei 10.833).
- Lucro Presumido hojePIS + Cofins, 3,65%R$ 182,50
- Lucro Real hojePIS + Cofins, 9,25%, antes dos créditosR$ 462,50
- 2027, com R$ 1.000 de comprasR$ 565 menos R$ 113 de créditoR$ 452,00
- 2027, sem comprasCBS 11,2% + IBS 0,1%R$ 565,00
Simulação. Senado mantendo 11,3%; ISS fora da conta.
Os R$ 565 são o destaque na nota, não o custo final: o que a empresa compra com IBS e CBS vira crédito. O cliente pesa tanto quanto a alíquota. Empresa do regime regular toma crédito do que você destacou; pessoa física não, e a diferença tende a ir para o preço ou para a margem. O Presumido de serviço com poucas compras é quem mais sente.
No Simples puro, esses números não valem: IBS e CBS seguem as regras do Simples, no DAS (LC 214, art. 41, § 2º), e o cliente empresa só toma de crédito o que foi pago no DAS (art. 47, § 9º).
O que fazer antes de 15 de dezembro
- Confirme o regime em 2027 e, no Simples, se optou por IBS e CBS por fora do DAS.
- Separe as vendas para empresa das vendas para pessoa física.
- Liste as compras que trarão IBS e CBS na nota: software, contabilidade, aluguel, taxas de plataforma.
- Refaça o preço com o número do TCU, com margem para o Senado mudar.
| Data | O que acontece | Fonte |
|---|---|---|
| 15/12/2026 | Prazo do Senado para fixar a alíquota | LC 214, art. 349, § 1º, II, e art. 353, § 2º |
| 20/12/2026 | Fim do prazo para desistir do IBS e CBS por fora do DAS | Receita Federal, 29/09/2026 |
| 22/12/2026 | Sem resolução, vale o cálculo do TCU | LC 214, art. 349, § 2º |
| 1º/1/2027 | CBS cobrada no lugar de PIS e Cofins | EC 132/2023, ADCT, art. 126 |
Como a emite.ai resolve
A emite.ai emite NF-e e NFS-e a cada venda, integrada às plataformas e por API. Os campos de IBS e CBS saem da classificação de cada produto, e cada nota segue o padrão do item vendido.
Conferido em 14/11/2026. Normas e documentos usados:
- TCU, notícia de 28/10/2026; Agência Senado, 03/11 e 10/11/2026
- LC 214/2025, compilada (arts. 12, 41, 47, 344, 347, 349 e 353) e EC 132/2023 (ADCT, arts. 126 a 128)
- Leis do PIS e da Cofins: 9.715, 9.718, 10.637 e 10.833
- Receita Federal: prazos do Simples 2027, 29/09/2026
Perguntas frequentes
A CBS de 2027 vai ser de 11,3%?
Ainda não. 11,3% é a referência do TCU; o Senado fixa até 15/12/2026. Mantido, a nota de 2027 terá CBS de 11,2% e IBS de 0,1%.
Sou do Simples Nacional. A CBS de 11,3% vale para mim?
No Simples puro, não: vai tudo no DAS. Quem optou por recolher por fora do DAS usa a alíquota fixada e pode desistir até 20/12/2026.
Vou pagar mais imposto em 2027?
Depende do regime, das compras com crédito e do seu cliente. No Presumido de serviço com poucas compras, o destaque sobe de 3,65% para cerca de 11,3%. Para a conversa com o contador, veja se você vai pagar mais imposto com a reforma.
A data da CBS na nota também é 2027?
A cobrança, sim. O campo na nota tem datas por regime e serviço, que o Ato Conjunto 7 mudou.
Este guia é informativo e não substitui aconselhamento contábil ou tributário.