Neste artigo
A reforma tributária cria três jeitos de a sua empresa aparecer na nota fiscal: Simples puro, com o IBS e a CBS pela alíquota efetiva do DAS; Simples com IBS e CBS por fora, o "híbrido"; e regime regular, o do Lucro Presumido e do Real. Cada um muda o que a nota mostra e quanto crédito o seu cliente toma, como diz a LC 214/2025, arts. 41 e 47.
A tabela: cada regime na nota fiscal
O regime da empresa decide três coisas na nota: como o imposto aparece, quanto o cliente credita e a data em que o campo passa a valer.
| Regime | Como IBS e CBS aparecem na nota | Crédito para o cliente empresa | Onde paga | Nota com IBS e CBS a partir de |
|---|---|---|---|---|
| Simples puro | Pela alíquota efetiva do Simples (NT 2026.005) | Só o que foi pago no DAS (LC 214, art. 47, § 9º) | No DAS (art. 41, § 2º) | Serviço 1º/1/2027; produto 1º/3/2027 (Ato Conjunto 7) |
| Simples híbrido | IBS e CBS cheios, como no regime regular (NT 2026.005) | O destacado e pago (art. 47, § 3º) | Fora do DAS, pelo regime regular (art. 41, § 3º) | Mesmas datas do Simples (Ato Conjunto 7, § 1º) |
| Lucro Presumido ou Real | IBS e CBS cheios | O destacado e pago (art. 47) | Pelo regime regular (art. 41, § 1º) | NF-e 3/8/2026; serviço comum 1º/10/2026; software e plataformas 1º/3/2027 (Ato Conjunto 7) |
| MEI | Não informa o grupo na nota de produto (NT 2026.005, p. 7) | Pelas regras do MEI (art. 41, § 2º) | Pelas regras do MEI | Sem grupo de IBS e CBS na NF-e |
As datas por tipo de serviço estão em imposto novo na nota fiscal foi adiado para 2027. O Ato Conjunto 7 fala em "optantes pelo Simples Nacional" e não separa quem escolheu o híbrido.
Por que o crédito é o centro da escolha
No regime regular, o IBS e a CBS funcionam por crédito: quem compra desconta o que veio destacado na nota e foi pago (art. 47, § 2º, I). O Simples puro quebra essa corrente pela metade. A empresa do Simples não credita nada nas compras, e o cliente credita só "em montante equivalente ao devido por meio desse regime" (art. 47, § 9º).
O híbrido existe para quem vende para empresa e quer entregar o crédito inteiro sem sair do Simples. Quem optou para janeiro a junho de 2027 pode desistir até 20 de dezembro de 2026; a conta em reais está em Simples puro ou híbrido: você tem até 20 de dezembro para decidir.
A mesma venda nos três regimes
Simulação: venda de R$ 1.000 para uma empresa do Lucro Real em 2027, com o Senado mantendo os 11,3% calculados pelo TCU. Pela LC 214, a CBS de 2027 é a referência menos 0,1 ponto (art. 347) e o IBS é de 0,1% (art. 344): 11,2% mais 0,1%.
No híbrido e no regime regular, a nota destaca R$ 113, e o cliente credita os R$ 113. No Simples puro, credita só a parte do seu DAS que corresponde a IBS e CBS, que muda com o anexo e a faixa e é calculada pelo contador. Seja qual for essa parte, é a diferença até os R$ 113 que o seu cliente empresa vai pesar. Para o consumidor pessoa física, os três dão o mesmo crédito: zero.
O detalhe técnico: o que muda no arquivo da nota
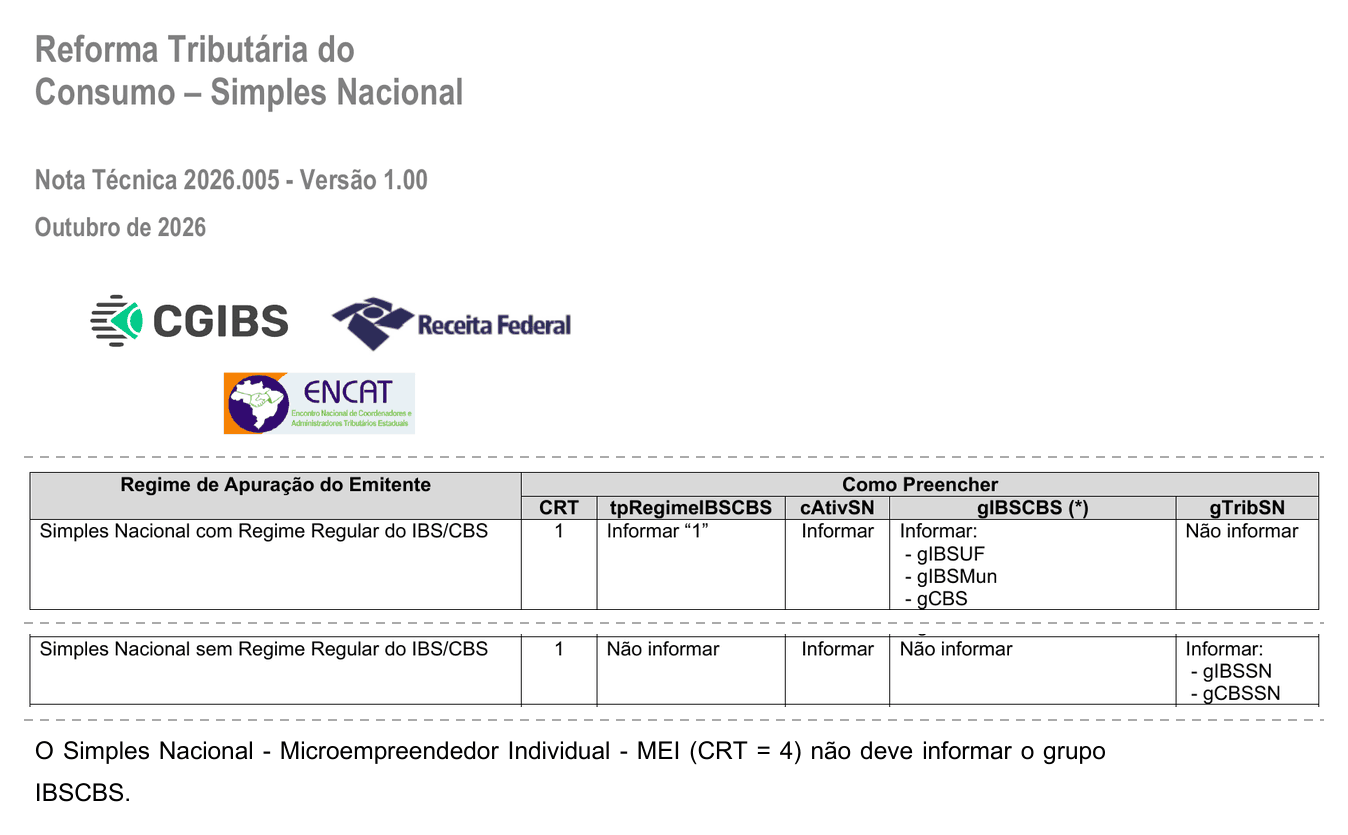
Na nota de produto, a NT 2026.005 v1.00, de outubro de 2026, separa o Simples puro do híbrido por um campo novo: o puro informa a alíquota efetiva do Simples, o híbrido informa IBS e CBS cheios e o MEI não informa o grupo de IBS e CBS. A entrada nas notas reais foi para 14/12/2026 (aviso do ENCAT de 12/11/2026). Na nota de serviço, a NT 009 v1.01 cria um campo parecido. O detalhe campo a campo sai em artigo próprio, para quem integra sistema.
Passo a passo para saber como a sua nota vai sair
- Confirme o regime da empresa em 2027 e, no Simples, se houve opção pelo IBS e CBS por fora até 30/10/2026.
- Separe o que você vende em serviço e produto: a data da nota muda com isso.
- No serviço, confira o código da LC 116 de cada item, porque software e plataformas ficaram para março.
- No produto do Simples, defina com o contador o código de atividade do Simples de cada item, que a nota passa a pedir.
- Peça ao seu emissor uma nota de teste com os campos novos antes da data que vale para você.
Como a emite.ai resolve
A emite.ai emite NF-e e NFS-e automaticamente a cada venda, integrada às plataformas e por API. Os campos de IBS e CBS da sua conta são configurados e conferidos com o seu contador antes de entrar nas notas reais, e cada nota segue a classificação do produto vendido.
Conferido em 14/11/2026. Normas e documentos usados:
- LC 214/2025, compilada (arts. 41, 47, 344 e 347)
- NT 2026.005 v1.00 da NF-e e avisos do portal SVRS
- NT 009 v1.01 da NFS-e
- Ato Conjunto RFB/CGIBS nº 7, de 11/11/2026
- TCU, notícia de 28/10/2026
Perguntas frequentes
Empresa do Simples vai destacar 11,2% de CBS na nota?
Só se tiver optado pelo híbrido e se o Senado mantiver os 11,3%. No Simples puro, a nota mostra a alíquota efetiva do Simples, ligada ao DAS.
O MEI precisa preencher IBS e CBS na nota de produto?
Não. Pela NT 2026.005, o MEI (CRT 4) não informa o grupo de IBS e CBS.
Comprei de um fornecedor do Simples. Quanto posso creditar?
Se ele é do Simples puro, o valor equivalente ao que ele pagou no DAS. Se é do híbrido, o IBS e a CBS destacados e pagos (LC 214, art. 47, §§ 3º e 9º).
Ainda dá para mudar do híbrido para o puro?
Para janeiro a junho de 2027, sim, até 20/12/2026, pela notícia da Receita de 29/09/2026.
Este guia é informativo e não substitui aconselhamento contábil ou tributário.