Neste artigo
Quem optou por recolher o IBS e a CBS fora do DAS no primeiro semestre de 2027 pode desistir de 3 de novembro a 20 de dezembro de 2026, segundo a Receita Federal, em 29 de setembro. O prazo termina cinco dias depois do limite do Senado para fixar a CBS, 15 de dezembro. O que decide a escolha é o crédito que o seu cliente consegue aproveitar.
Os dois jeitos de pagar IBS e CBS no Simples
O Simples puro é a regra: a empresa do Simples segue as regras do Simples, e IBS e CBS entram no DAS como parte da alíquota do anexo (LC 214/2025, art. 41, § 2º). O híbrido é o nome que o mercado deu à opção do § 3º do mesmo artigo: a empresa continua no Simples, mas apura e recolhe IBS e CBS "pelo regime regular", como uma empresa do Lucro Presumido ou do Real.
A janela para optar, valendo de janeiro a junho de 2027, foi de 1º de setembro a 30 de outubro de 2026. Os prazos foram ajustados pela Resolução CGSN nº 194, publicada no Diário Oficial de 28 de setembro:
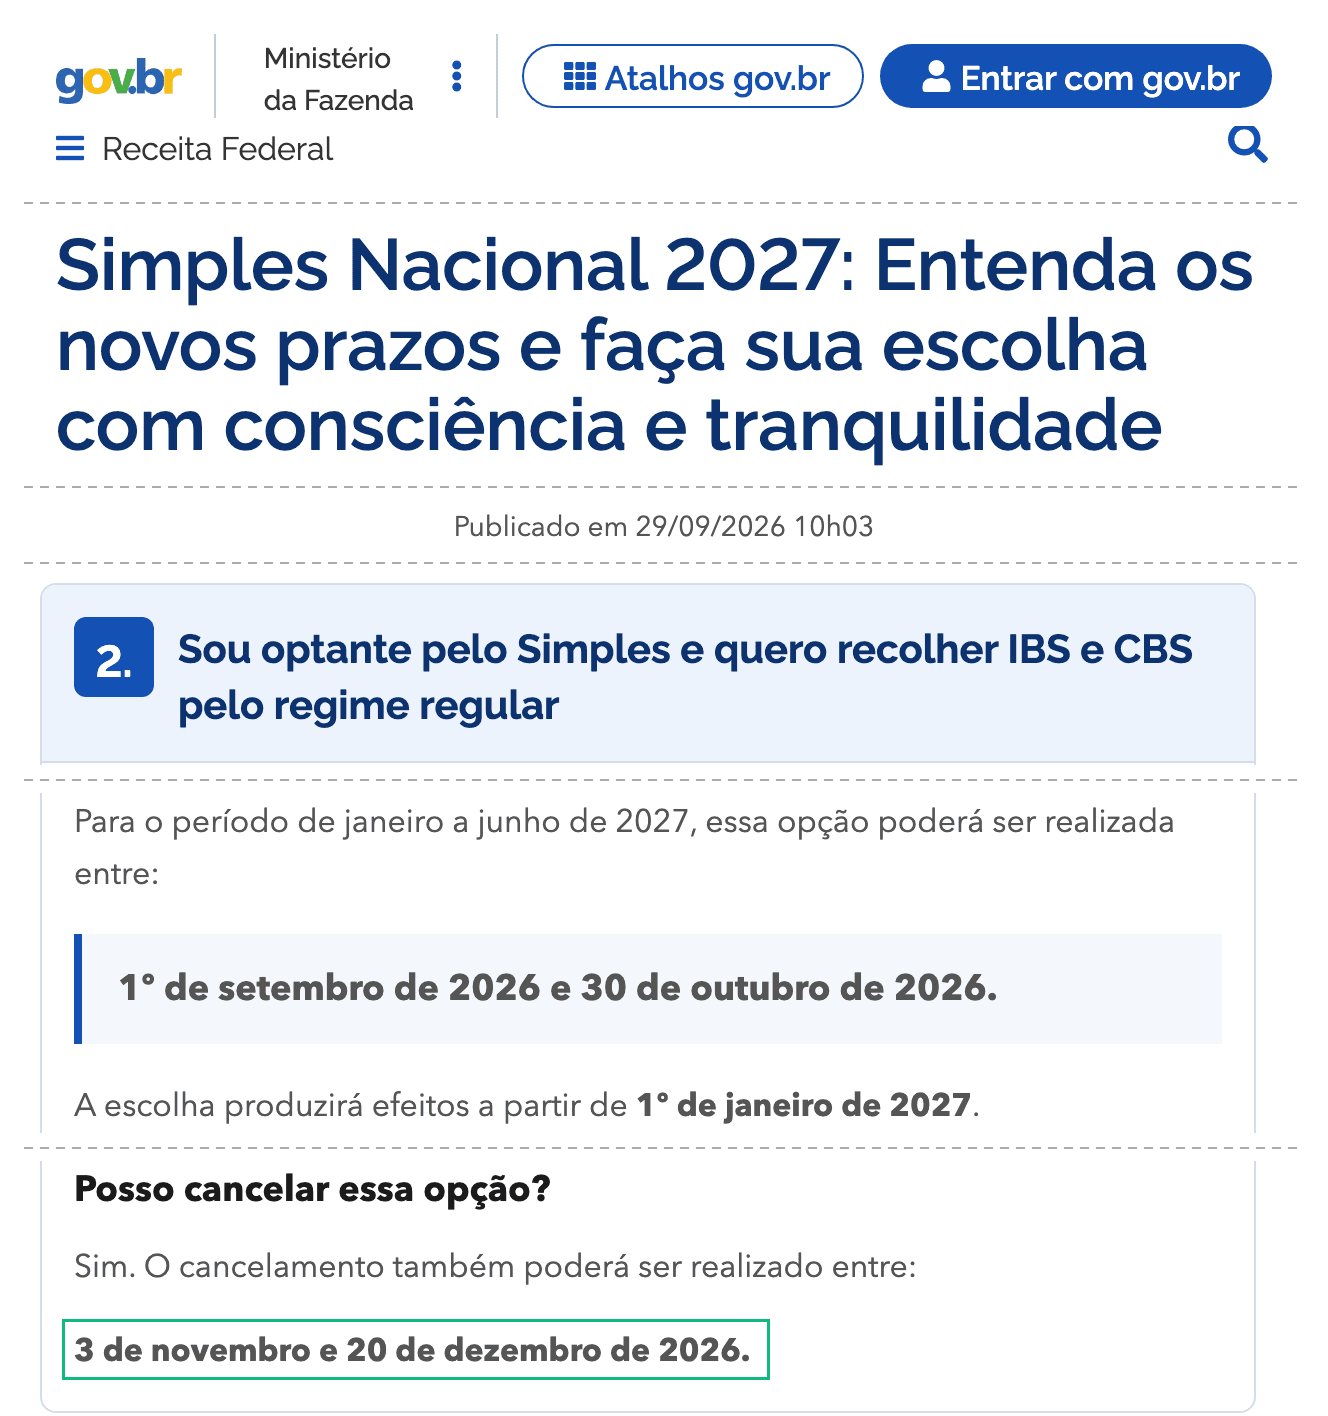
Documento oficial: notícia da Receita Federal de 29/09/2026.
A regra que decide: quanto crédito o seu cliente toma
No Simples puro, vale o art. 47, § 9º, da LC 214:
- a sua empresa não toma crédito de IBS e CBS nas compras (inciso I);
- o cliente do regime regular toma crédito "em montante equivalente ao devido por meio desse regime" (inciso II), ou seja, só a fatia de IBS e CBS que coube no seu DAS.
No híbrido vale a regra geral do art. 47: o cliente credita o IBS e a CBS destacados na nota e pagos, e o § 3º diz que isso vale também na compra de quem é do Simples. A sua empresa passa a creditar o que compra com IBS e CBS na nota.
Em 2027, a CBS cobrada é a alíquota de referência "reduzida em 0,1 (um décimo) ponto percentual" (art. 347), e o IBS é de 0,05% estadual mais 0,05% municipal (art. 344). Com os 11,3% que o TCU calculou, a nota do híbrido destacaria 11,2% de CBS e 0,1% de IBS. O Senado ainda pode mudar esse número até 15 de dezembro (Agência Senado, 03/11/2026).
A conta em reais: quem vende para empresa e quem vende para pessoa física
Simulação, não previsão. Premissas: operação de R$ 10.000; Senado mantendo 11,3%, sobre um valor que não inclui os próprios tributos (art. 12, § 2º, I); R$ 2.000 de compras com IBS e CBS na nota (R$ 226 de crédito no híbrido). A fatia de IBS e CBS que vai no seu DAS fica como F: ela muda com o anexo e a faixa, e quem calcula é o contador. A conclusão abaixo vale para qualquer F.
| Cenário | IBS e CBS que você recolhe | Crédito do cliente empresa | Crédito do cliente pessoa física |
|---|---|---|---|
| Simples puro | F, dentro do DAS | F (art. 47, § 9º, II) | R$ 0 |
| Híbrido | R$ 904 (R$ 1.130 destacados menos R$ 226 de crédito) | R$ 1.130 (art. 47, § 3º) | R$ 0 |
| Diferença do híbrido | R$ 904 menos F, a mais | R$ 1.130 menos F, a mais | R$ 0 |
- Você recolheR$ 1.130 destacados menos R$ 226 das suas comprasR$ 904
- Cliente empresa creditaCBS 11,2% + IBS 0,1% destacados na notaR$ 1.130
Simulação. Senado mantendo 11,3%. No Simples puro, os dois lados ficam em F, a fatia do seu DAS.
Perfil A: serviço para empresas do regime regular. Seja qual for F, o crédito a mais do cliente passa o seu custo a mais em R$ 226, o crédito das suas compras. A sua nota vale para o cliente o mesmo que a de um fornecedor do Lucro Presumido ou do Real, e é aí que o híbrido costuma fazer sentido.
Perfil B: venda para pessoa física. O consumidor final não toma crédito. No híbrido, os R$ 904 menos F a mais saem da sua margem ou vão para o preço, sem ninguém do outro lado aproveitar. O híbrido só sairia mais barato se F passasse de R$ 904, ou 9,04% da venda; o contador confere isso no seu anexo.
Quem vende para os dois públicos pesa os dois perfis pela proporção real do faturamento.
O passo a passo até 20 de dezembro
- Confira com o contador se a sua empresa fez a opção até 30/10/2026.
- Separe o faturamento dos últimos 12 meses entre clientes empresa e pessoa física.
- Liste as compras que trarão IBS e CBS na nota, como software, contabilidade e aluguel.
- Quando o Senado fixar a alíquota (até 15/12), peça ao contador o valor de F, a fatia de IBS e CBS do seu DAS em 2027, e refaça a tabela acima.
- Se a conta não fechar, cancele a opção entre 3/11 e 20/12/2026, o prazo que a Receita deu.
O que fazer até quando
| Data | O que acontece | Fonte |
|---|---|---|
| 15/12/2026 | Prazo do Senado para fixar a alíquota da CBS | LC 214, art. 353, § 2º |
| 20/12/2026 | Último dia para cancelar a opção pelo híbrido | Receita Federal, 29/09/2026 |
| 22/12/2026 | Sem resolução do Senado, vale o cálculo do TCU até a fixação | LC 214, art. 349, § 2º |
| 1º/1/2027 | A opção que não foi cancelada passa a valer | Receita Federal, 29/09/2026 |
| 1º a 31/3/2027 | Nova janela de opção, para julho a dezembro de 2027 | Receita Federal, 11/08/2026 |
Como a emite.ai resolve
A emite.ai emite NF-e e NFS-e automaticamente a cada venda, integrada às plataformas e por API. Os campos de IBS e CBS da sua conta são configurados e conferidos com o seu contador antes de entrar nas notas reais.
Conferido em 14/11/2026. Normas e documentos usados:
- Receita Federal: prazos do Simples 2027 (Res. CGSN 194), 29/09/2026 e notícia de 11/08/2026
- LC 214/2025, compilada (arts. 12, 41, 47, 344, 347, 349 e 353)
- TCU, notícia de 28/10/2026 e Agência Senado, 03/11/2026
Perguntas frequentes
Não fiz a opção em outubro. Preciso fazer alguma coisa até 20 de dezembro?
Não. O cancelamento só serve para quem optou entre 1º/9 e 30/10/2026.
Quem é do Simples puro vai perder cliente empresa?
Pode perder competitividade com cliente do regime regular, que credita só a fatia do seu DAS (art. 47, § 9º, II). Quanto pesa depende de como ele escolhe fornecedor.
Se eu ficar no híbrido, quando a minha nota passa a mostrar IBS e CBS?
O Ato Conjunto RFB/CGIBS nº 7 fala em optantes pelo Simples, sem separar quem escolheu o híbrido: serviço em 1º/1/2027 e produto em 1º/3/2027. As datas por tipo de empresa estão em imposto novo na nota fiscal foi adiado para 2027.
Posso sair do híbrido depois?
Pode, nos prazos da regulamentação, salvo quem recebeu ressarcimento de créditos de IBS e CBS no ano corrente ou no anterior (LC 214, art. 41, § 5º).
Este guia é informativo e não substitui aconselhamento contábil ou tributário.