Neste artigo
A nota fiscal de produto da empresa do Simples ganha três informações novas: qual regime ela escolheu para o imposto novo, qual a atividade de cada item e quanto de IBS e CBS sai dentro do Simples. A nota passa a aceitar esses campos em 14 de dezembro de 2026 (aviso de 12/11/2026 do Portal da Nota Fiscal Eletrônica) e eles viram obrigação em 1º de março de 2027 (ato da Receita Federal e do Comitê Gestor do IBS de 11/11/2026).
Por que a nota do Simples ganha campos
A NT 2026.005 v1.00, de outubro de 2026, cria os campos do Simples para viabilizar a "apuração assistida do Simples Nacional": com a atividade e a alíquota de cada item na nota, o fisco calcula a receita bruta e o IBS e a CBS da empresa.
A NT previa as notas reais em 16/11; o aviso de 12/11 levou para 14/12, para "conceder maior prazo de testes". A obrigação de março veio do Ato Conjunto RFB/CGIBS nº 7 (as novas datas do IBS e da CBS).
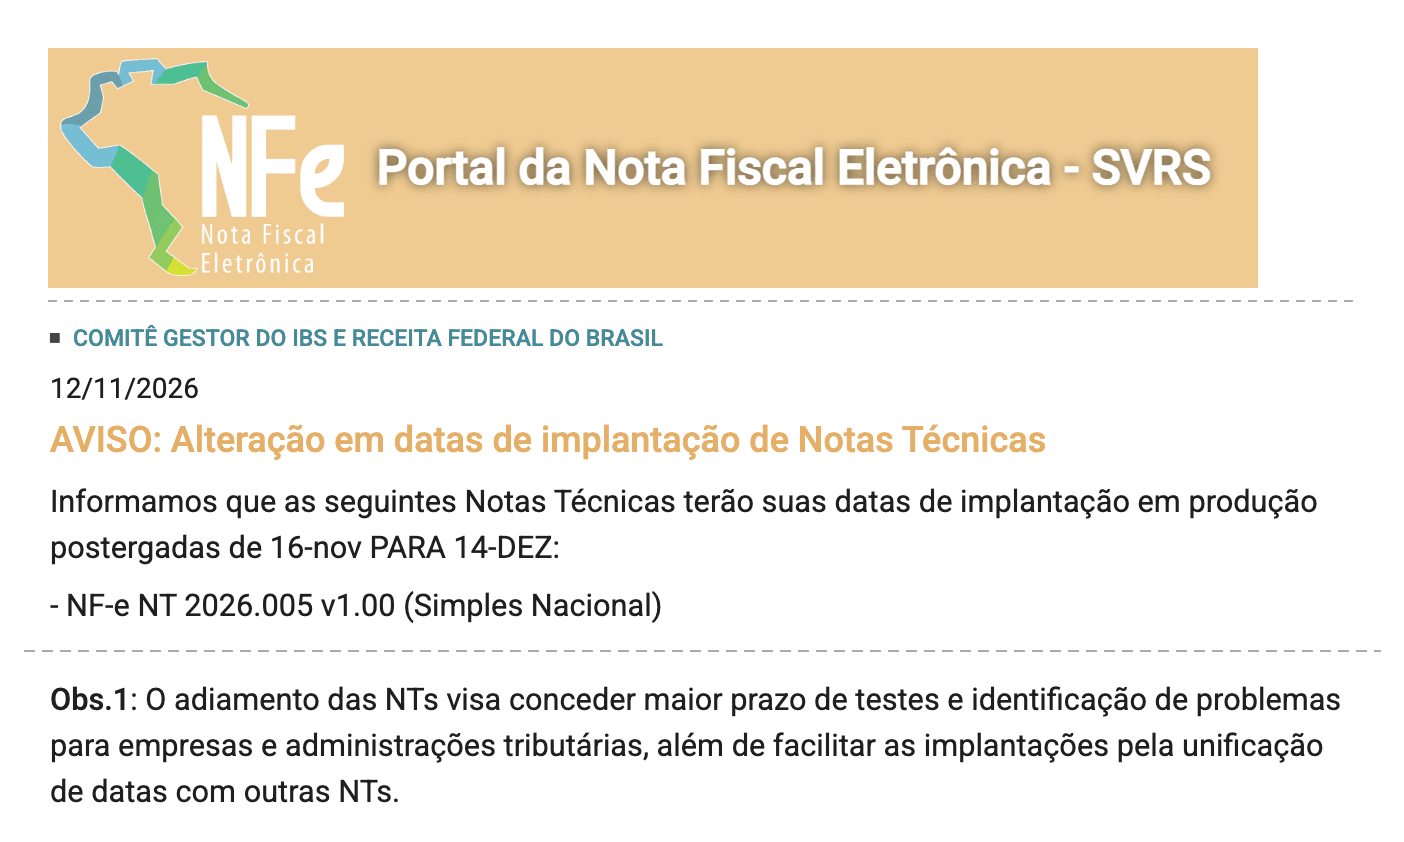
Os três campos da NT 2026.005, em linguagem simples
| Campo | O que ele diz | Quem preenche | Fonte |
|---|---|---|---|
tpRegimeIBSCBS (C21a, cabeçalho) | qual regime: "1" quando a empresa do Simples optou pelo regime regular do IBS e da CBS (o "Simples híbrido") | só quem optou | NT p. 5 e 8 |
cAtivSN (I17d, cada item) | qual atividade: o código do Simples daquele produto | empresa do Simples fora o MEI (CRT 1 ou 2), item a item | NT p. 5 e 8 |
gTribSN (UB115a, cada item) | qual alíquota: a alíquota efetiva do IBS (pIBSSN) e da CBS (pCBSSN) dentro do Simples e o valor de cada um | quem ficou no Simples sem o regime regular (o "Simples puro") | NT p. 6 e 9 |
Os códigos do cAtivSN seguem os anexos do Simples: 01 revenda ou venda de mercadoria industrializada pela empresa (Anexo I); 02 outros bens materiais sem ICMS (Anexo I); 03 e 04 os mesmos casos com industrialização incentivada na Zona Franca de Manaus (Anexo II); 90 operações não tributáveis.
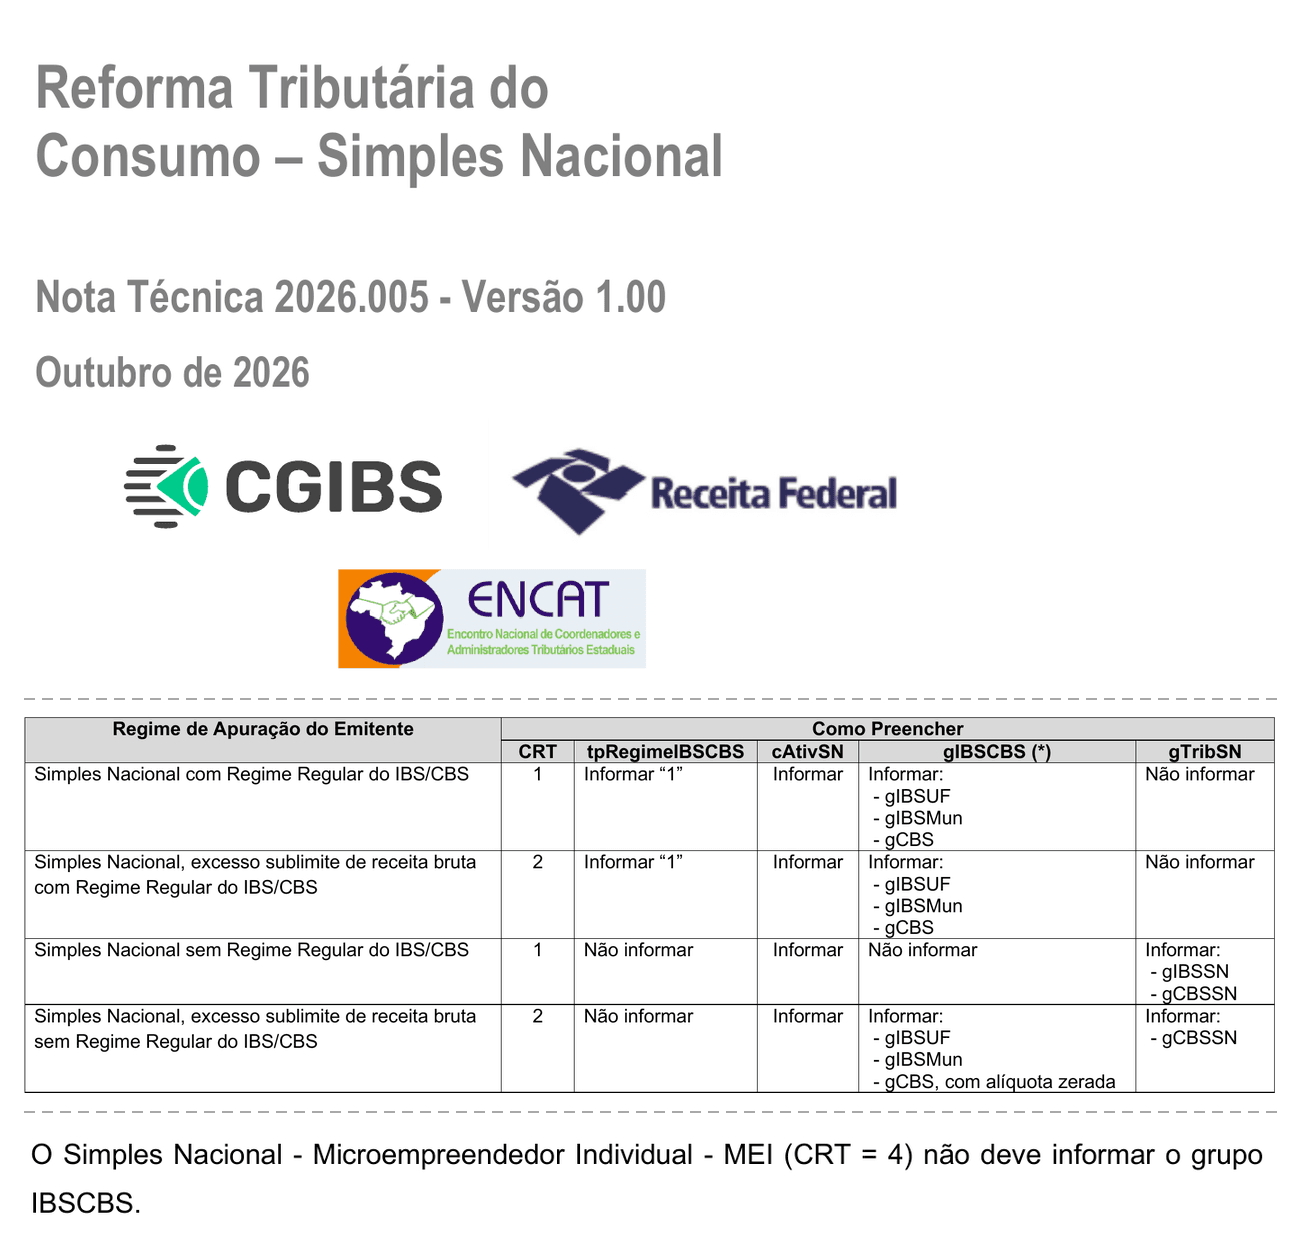
Qual linha da tabela é a sua
Para a empresa do Simples dentro do sublimite (CRT 1), a tabela da NT (p. 6) tem duas linhas. O MEI fica de fora:
| Situação | tpRegimeIBSCBS | cAtivSN | IBS e CBS cheios (gIBSUF, gIBSMun, gCBS) | gTribSN |
|---|---|---|---|---|
| Simples puro: IBS e CBS dentro do DAS | não informa | informa | não informa | informa gIBSSN e gCBSSN |
| Simples híbrido: IBS e CBS no regime regular | "1" | informa | informa | não informa |
| MEI (CRT 4) | não informa | não informa | não informa o grupo IBSCBS (p. 7) | não informa |
Quem passou do sublimite de receita (CRT 2) e não optou pelo regime regular informa os grupos cheios com a CBS zerada e só o gCBSSN.
Exemplo: nota do Simples puro com dois produtos
Simulação, valores só para mostrar a soma: uma loja do Simples puro vende dois produtos de revenda. Os reais abaixo não saem de alíquota nenhuma.
| Onde | Campo | Item 1 | Item 2 | Total da nota (gTribSN, W59h) |
|---|---|---|---|---|
| cabeçalho | CRT / tpRegimeIBSCBS | 1 / não vai | ||
| item | cAtivSN | 01 | 01 | |
| item | pIBSSN e pCBSSN | alíquota efetiva da empresa | idem | |
| item | vIBSSN | R$ 1,00 | R$ 0,50 | vIBSSN = R$ 1,50 |
| item | vCBSSN | R$ 2,00 | R$ 1,00 | vCBSSN = R$ 3,00 |
Se o total do IBS não bater com a soma dos itens, a nota é recusada com a rejeição 1277; na CBS, com a 1284. Item com gTribSN e nota sem o total geram a 1275, e total sem nenhum item gera a 1276 (NT p. 10). Essas regras só rodam quando os campos do imposto novo estão preenchidos (NT 2025.002 v1.53, p. 6).
O que fazer e até quando
- Confirme com o contador se a empresa optou pelo regime regular do IBS e da CBS (veja o que muda em cada escolha).
- Classifique cada produto com o código de atividade do Simples (01, 02, 03, 04 ou 90).
- Peça ao fornecedor do emissor a data em que ele manda os campos novos.
- Teste a nota no ambiente de testes antes de 1º de março.
Depois vem o evento 412140, "Tributação do Simples Nacional": o fisco vai gerá-lo com o cálculo do Simples de cada nota, ainda sem data (NT p. 3 e 11).
Como a emite.ai acompanha a mudança
A emite.ai emite a nota de produto a cada venda, integrada às plataformas e por API. Hoje a NF-e do Simples sai sem o grupo de IBS e CBS, o que a regra permite até 1º de março de 2027. A emite.ai acompanha a NT 2026.005 e as próximas versões até a data da obrigação.
Conferido em 14/11/2026:
- NT 2026.005 v1.00, outubro de 2026, páginas 3 a 11
- Aviso de 12/11/2026, Portal da NF-e (SVRS)
- Ato Conjunto RFB/CGIBS nº 7, de 11/11/2026
- NT 2025.002-RTC v1.53, página 6
Este guia é informativo e não substitui aconselhamento contábil ou tributário.
Perguntas frequentes
Minha nota do Simples vai ser recusada em 14 de dezembro sem os campos novos?
Não. Em 14/12 a nota passa a aceitar os campos; a obrigação começa em 1º/3/2027.
O MEI precisa preencher alguma coisa?
Não. A NT diz que o MEI (CRT 4) "não deve informar o grupo IBSCBS".
Quem tem pedido de entrada no Simples pendente preenche os campos?
Sim. A empresa do regime normal com a opção pelo Simples em discussão informa tpRegimeIBSCBS 2, 3 ou 4 e o cAtivSN (NT p. 5).
O que é a alíquota efetiva do Simples na nota?
É o percentual de IBS e de CBS que a empresa paga dentro do Simples, item a item (pIBSSN e pCBSSN). Ele vem do cálculo do Simples da empresa: confirme com o contador.