Neste artigo
Sim, em novembro de 2026 a nota sem o imposto novo (IBS e CBS) ainda é aceita: a SEFAZ não recusa a nota de produto, e o sistema nacional não recusa a nota de serviço até 31/12/2026. Mas aceita não quer dizer certa: a regra da nota de produto diz que preencher "permanece obrigatório", e a lei da reforma só dispensa o imposto de 2026 de quem cumpre essas obrigações.
Por que a nota sem IBS e CBS ainda passa
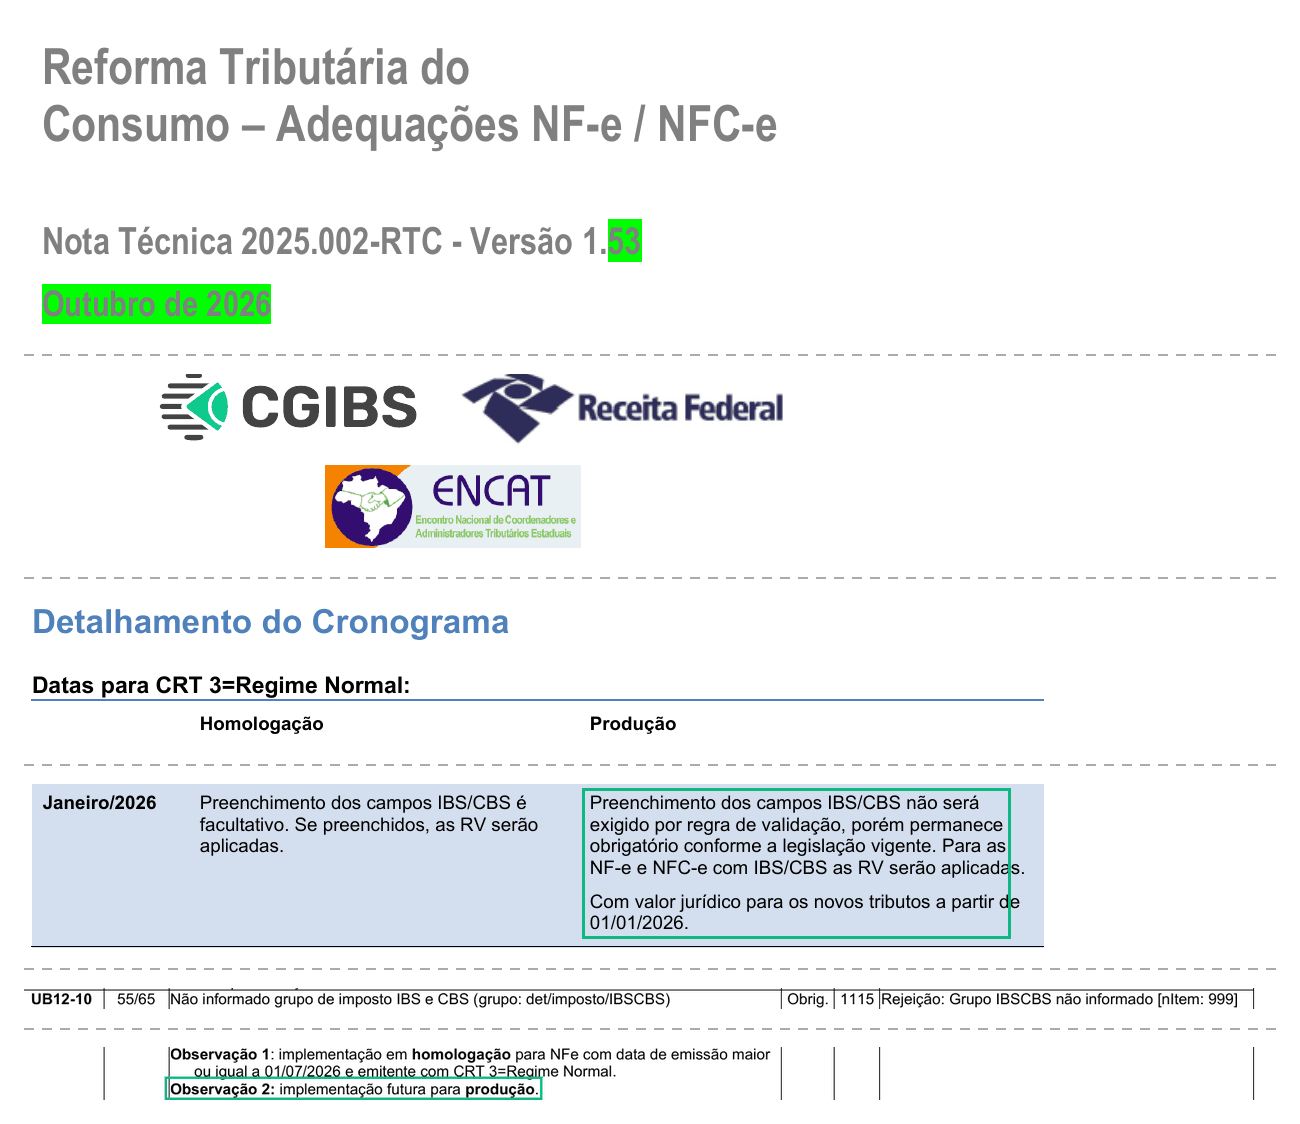
A rejeição que barraria a nota de produto sem o imposto novo existe, mas está desligada nas notas reais. A data de cada empresa está em imposto novo na nota adiado para 2027. Na NT 2025.002-RTC v1.53, a regra UB12-10 traz a rejeição 1115, "Rejeição: Grupo IBSCBS não informado [nItem: 999]", com duas observações: vale no ambiente de testes "para NFe com data de emissão maior ou igual a 01/07/2026 e emitente com CRT 3=Regime Normal" e é "implementação futura para produção" (p. 40).
O mesmo documento diz, no cronograma do regime normal, que nas notas reais o preenchimento "não será exigido por regra de validação, porém permanece obrigatório conforme a legislação vigente", "com valor jurídico para os novos tributos a partir de 01/01/2026" (p. 7). Para a NF-e e a NFC-e, a obrigação vale para os fatos geradores (as vendas) a partir de 3 de agosto de 2026, pelo Ato Conjunto RFB/CGIBS nº 4 (art. 1º, I e II).
Na nota de serviço, o comunicado do Comitê Gestor da NFS-e de 07/08/2026 diz que a ausência do IBS e da CBS "até 31 de dezembro de 2026 não acarretará a rejeição do documento fiscal pelo sistema nacional", mas "evidenciará a desconformidade do documento fiscal, sujeitando o emitente às sanções e aos prazos definidos no Ato Conjunto RFB/CGIBS nº 4/2026".
O que a LC 214 diz sobre quem não informa
O risco não é a recusa: é a lei. Em 2026, o artigo 348 da Lei Complementar 214 liga três coisas à nota:
| Ponto | O que diz a lei | Onde |
|---|---|---|
| Dispensa do imposto de 2026 | "Fica dispensado o recolhimento do IBS e da CBS [...] em relação aos sujeitos passivos que cumprirem as obrigações acessórias previstas na legislação" | art. 348, § 1º |
| Prazo para corrigir | Com auto de infração por descumprimento das obrigações do IBS e da CBS, a empresa é intimada para, "no prazo de 60 (sessenta) dias contado da intimação, suprir a omissão apontada" | art. 348, § 3º |
| Efeito da correção | Atender a intimação "importa extinção da penalidade" | art. 348, § 4º |
O programa de conformidade de 2026
A Receita e o Comitê Gestor do IBS criaram um programa de adaptação no Ato Conjunto RFB/CGIBS nº 5, de 12/08/2026. Está no programa quem cumpre as obrigações. Quem não cumpre continua nele se atender às quatro condições do art. 2º, § 1º, ao mesmo tempo:
- aumento contínuo e progressivo de notas com o IBS e a CBS registrados corretamente;
- resposta em dia às intimações e comunicações sobre as notas;
- correção, até 31 de dezembro de 2026, das inconsistências apontadas;
- um profissional da contabilidade indicado como responsável pela conformidade.
O mesmo artigo diz que essas intimações "não afastam a fruição do prazo de sessenta dias" do art. 348, § 3º.
O que fazer até 31 de dezembro
- Veja se a sua nota leva o grupo. Abra o XML de uma nota recente e procure o grupo
IBSCBS. - Peça ao contador a classificação de cada produto ou serviço. A nota precisa da CST e do código de classificação tributária (
cClassTrib). - Teste no ambiente de testes. Na nota de produto, a rejeição 1115 já vale lá, e as outras regras do grupo são aplicadas a toda nota que leva o IBS e a CBS.
- Responda com o seu contador o que chegar da Receita ou do Comitê Gestor.
Como a emite.ai trata o IBS e a CBS na nota de serviço
Na nota de serviço do padrão nacional, quando o grupo de IBS e CBS está ligado para a empresa, a emite.ai confere a CST, a classificação tributária e o indicador da operação antes de enviar. Se faltar um deles, ou se o código não existir na tabela em vigor, a nota fica parada com o aviso do que preencher, em vez de sair incompleta.
Conferido em 14/11/2026:
- NT 2025.002-RTC v1.53, outubro de 2026, páginas 7 e 40
- Lei Complementar 214/2025, art. 348 (texto compilado)
- Ato Conjunto RFB/CGIBS nº 4, de 30/07/2026, art. 1º
- Ato Conjunto RFB/CGIBS nº 5, de 12/08/2026, art. 2º
- Comunicado do CGNFS-e de 07/08/2026, item 3
Este guia é informativo e não substitui aconselhamento contábil ou tributário.
Perguntas frequentes
Quando a rejeição 1115 vai valer nas notas reais?
A NT não diz. Na versão 1.53, ela segue como "implementação futura para produção".
Existe multa por nota sem IBS e CBS em 2026?
Nenhuma das normas lidas fixa um valor. A lei prevê penalidade em caso de autuação e dá 60 dias da intimação para corrigir; atender extingue a penalidade.
Em 2027, a nota de serviço sem IBS e CBS será recusada?
O comunicado do comitê da NFS-e garante a aceitação só até 31/12/2026 e não diz o que vale depois. Acompanhe as próximas notas técnicas da NFS-e.
Se eu não informar, perco a dispensa do imposto de 2026?
A lei dispensa o recolhimento de quem cumpre as obrigações acessórias. Como isso se aplica ao seu caso é conversa com o seu contador.