Neste artigo
A partir de 16 de novembro de 2026, a nota fiscal de devolução de produto precisa citar a nota da venda original num lugar só: uma vez, no topo da nota, ou dentro de cada produto devolvido, nunca nos dois. A data não foi adiada: o aviso de 12/11/2026 do Portal da Nota Fiscal Eletrônica adiou outras mudanças para dezembro e manteve esta.
Por que a devolução muda agora
A devolução desfaz uma venda de produto que não pode mais ser cancelada. A NF-e só é cancelada em até 24 horas da autorização (Ajuste SINIEF 07/05, cláusula décima segunda). Depois disso, o reembolso pede devolução (o que fazer com a nota no reembolso).
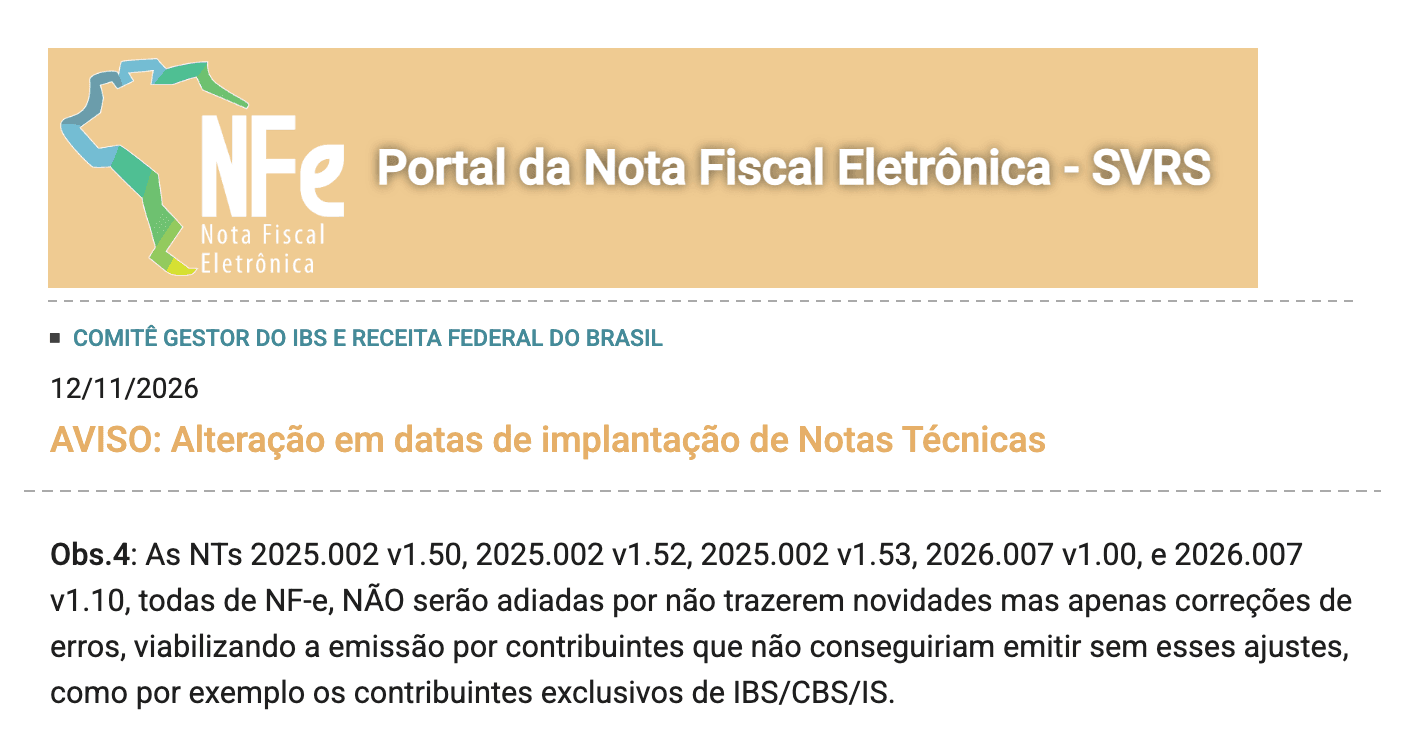
Na reforma, a versão 1.40 da NT 2025.002 mandava citar a nota original só dentro de cada item. A versão 1.53 riscou essa exigência e aceitou os dois caminhos, com limites. Ela não foi adiada porque traz "apenas correções de erros", diz o aviso de 12/11.
O que a NT 2025.002 v1.53 diz sobre a devolução
A NT 2025.002 v1.53 põe as duas mudanças no cronograma das notas reais: citar a original no cabeçalho ou no item vale "até 16/11/2026", e a chave única no cabeçalho vale em 16/11/2026 (p. 6).
| Ponto | Até a versão 1.52 | Versão 1.53, a partir de 16/11/2026 |
|---|---|---|
| Onde citar a nota original | só no item (DFeReferenciado), previsto para 03/11 | no cabeçalho (NFref/refNFe) ou no item, nunca nos dois (p. 69) |
| Chaves no cabeçalho | a devolução ficava fora da regra B25-40 | uma só (B25-40, p. 31) |
Número do item da nota original (nItem) | exigido na referência por item | opcional (rejeição 1048 em "implementação futura") (VC03-20, p. 70) |
No imposto novo, a devolução de nota emitida antes de 2027 não precisa do grupo de IBS e CBS (UB12-10, exceção 1, p. 40). A rejeição 1115, que cobra o grupo, ainda é "implementação futura para produção".
O que acontece com quem não ajustar
Devolução fora do formato é recusada, e o reembolso fica sem o documento que desfaz a venda. Os códigos que a SEFAZ devolve:
| Código | Quando aparece | Mensagem | Quando vale |
|---|---|---|---|
| 255 | mais de uma chave no cabeçalho da devolução | NF-e possui mais de uma NF referenciada | 16/11/2026 (p. 31) |
| 1010 | nota citada no cabeçalho e no item | NF-e com referenciamento de documento a nível de nota e a nível de item | regra sem data própria na NT (p. 69) |
| 321 | nenhuma nota citada, nem no cabeçalho nem no item | NF-e de devolução de mercadoria não possui documento fiscal referenciado por item | até 16/11/2026, com o texto novo (p. 6 e p. 69) |
| 1193 | itens citando notas de emitentes diferentes | Emitente das NFe Referenciadas deve ser o mesmo em todos os itens | até 16/11/2026, regra alterada na v1.53 (p. 70) |
A 321 não vale para os CFOP 5.921 e 6.921. A v1.53 também alterou a regra de valor: com a chave no cabeçalho, a devolução não pode passar do valor nem do ICMS da nota devolvida, com tolerância de R$ 1,00 (rejeições 545 e 546, p. 72 e 73).
Como preencher a partir de 16 de novembro
- Uma nota devolvida: cite a chave dela num lugar só. Ou uma chave no cabeçalho, ou a referência dentro de cada item.
- Produtos de várias notas numa devolução só: use a referência por item, com notas do mesmo emitente. O cabeçalho aceita uma chave.
- Referência por item: informe a chave em cada item; o número do item da nota original pode ir ou não.
- Nota original de 2026: a devolução pode sair sem o grupo de IBS e CBS. Se a original levou o grupo, a NT 2026.005 (p. 7) pede que o da devolução seja "espelho" do item original.
- Antes de 16/11: teste uma devolução no ambiente de testes e veja se ela passa sem 255 e 1010.
As outras mudanças da NF-e, como o valor líquido do produto, foram para 14 de dezembro (veja o que muda até lá).
Como a emite.ai faz a devolução no reembolso
Quando o cliente pede reembolso de um produto, a emite.ai pede o cancelamento da NF-e. Se o prazo já passou, ela emite a nota de devolução sozinha. A devolução cita a nota original dentro do item, sem repetir no cabeçalho, um dos dois formatos aceitos a partir de 16/11. O imposto novo segue a original: se ela saiu sem IBS e CBS, a devolução também sai. Número, série e chave da original vão no texto da nota, para o seu contador achar a venda desfeita.
Conferido em 14/11/2026:
- Aviso de 12/11/2026, Portal da NF-e (SVRS)
- NT 2025.002-RTC v1.53, outubro de 2026, páginas 6, 31, 40, 69, 70, 72 e 73
- NT 2026.005 v1.00, outubro de 2026, página 7
- Ajuste SINIEF 07/05, cláusula décima segunda
Este guia é informativo e não substitui aconselhamento contábil ou tributário.
Perguntas frequentes
A mudança da nota de devolução foi adiada para dezembro?
Não. O aviso de 12/11 adiou para 14/12 a NT do valor líquido, a do Simples e a do vínculo com o pagamento. A NT 2025.002 v1.53, que mexe na devolução, ficou em 16/11.
Posso continuar citando a nota original no cabeçalho?
Pode, com uma chave só e sem repetir a nota nos itens.
A devolução de uma venda de 2026 precisa do IBS e da CBS?
Não. A regra UB12-10 dispensa o grupo quando a nota citada é anterior a 2027.
Prestador de serviço faz nota de devolução?
Não. Devolução é instrumento da nota de produto. Na nota de serviço, o reembolso se resolve com cancelamento ou, onde a cidade permite, com substituição.